Partida doble en una hoja de cálculo, hecha correctamente
La partida doble registra cada transacción dos veces: una vez como debe en una cuenta y otra como haber en otra cuenta, de modo que los dos lados siempre coincidan. Esa única regla, que el debe debe ser igual al haber en cada transacción, es lo que hace que un juego de cuentas se pueda comprobar internamente, en lugar de ser solo una lista de números que alguien escribió.
La mecánica básica
Cada cuenta de un plan de cuentas es de naturaleza deudora (activos, gastos) o de naturaleza acreedora (pasivos, patrimonio neto, ingresos). Registrar una transacción significa elegir a qué cuentas afecta y anotar importes iguales y opuestos: un debe en una cuenta, un haber en otra, por el mismo importe. En el conjunto de la contabilidad, el total del debe siempre es igual al total del haber, y esa igualdad es lo que permite generar un balance de comprobación, y a partir de él un balance de situación y una cuenta de pérdidas y ganancias, con la confianza de que no falta ni se ha contado dos veces nada.
Un ejemplo práctico: registrar una venta al contado
Supongamos que su empresa hace una venta al contado de 500. Se ven afectadas dos cuentas:
| Cuenta | Debe | Haber |
|---|---|---|
| Banco | 500 | |
| Ventas | 500 |
Se carga en el debe la cuenta de Banco porque aumenta un activo (el efectivo en el banco). Se abona en el haber la cuenta de Ventas porque aumentan los ingresos. Las dos líneas son iguales y opuestas, así que el asiento cuadra. Ahora suponga que un cliente devuelve después parte de esa venta y se le reembolsan 100 desde el banco:
| Cuenta | Debe | Haber |
|---|---|---|
| Ventas | 100 | |
| Banco | 100 |
Se carga Ventas en el debe para reducir los ingresos, y se abona Banco en el haber porque ha salido efectivo de la cuenta. Cualquier transacción, por compleja que sea, se descompone en líneas como estas; una factura de proveedor carga un gasto en el debe y abona un pasivo (Cuentas a pagar) en el haber, pagarla más tarde carga ese pasivo en el debe y abona Banco en el haber, y así sucesivamente. El plan de cuentas solo necesita categorías suficientes para describir lo que realmente ha ocurrido.
Por qué el debe debe ser igual al haber
La igualdad no es una formalidad, es todo el mecanismo de detección de errores. Si todos los asientos que ha registrado alguna vez cuadran, entonces la suma de todos los saldos de cuentas de naturaleza deudora tiene que ser igual a la suma de todos los saldos de cuentas de naturaleza acreedora, que es exactamente lo que comprueba un balance de comprobación. Si un balance de comprobación no cuadra, algo se registró mal, y se puede encontrar, porque el propio descuadre es la evidencia de un tipo concreto de error: un asiento a un solo lado, una cifra transpuesta copiada solo en un lado, o una línea que falta.
Dónde falla esto en una hoja de cálculo básica
Nada en una hoja de cálculo normal obliga a cumplir nada de esto. Puede escribir un debe en una celda y simplemente no llegar nunca a anotar el haber correspondiente, o escribir el importe equivocado en un lado, y la hoja no protestará; no tiene ningún concepto de que una cuenta sea de naturaleza deudora o acreedora, ni ninguna regla que impida guardar un asiento descuadrado. El descuadre se queda ahí en silencio hasta que un informe construido encima empieza a parecer incorrecto, y para entonces rastrearlo hasta la única línea mala entre cientos puede llevar más tiempo que la propia contabilidad.
Cerrar el hueco
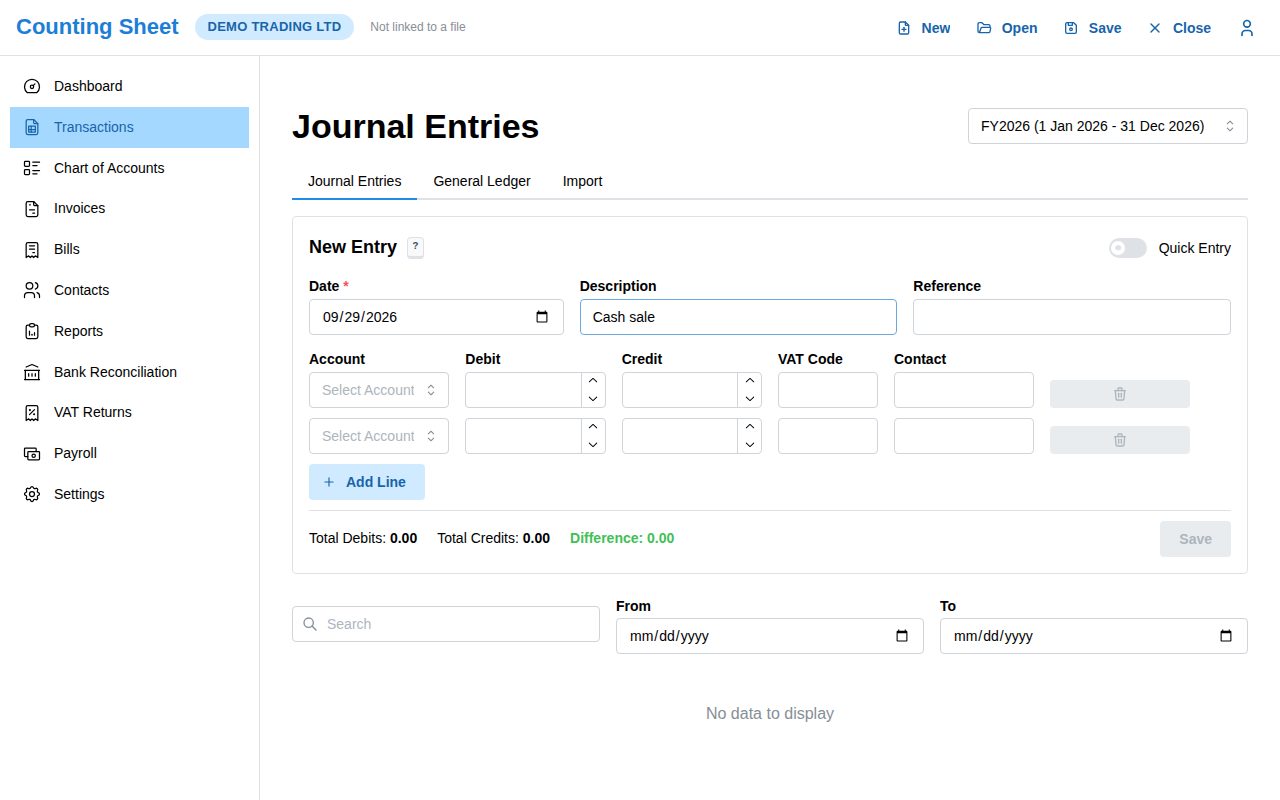
Este es precisamente el hueco que cierra una herramienta de contabilidad validada: conservar la transparencia de un archivo de hoja de cálculo real, pero negarse a guardar un asiento en el que el debe y el haber no coincidan, tal como hace Counting Sheet en cada asiento de su plan de cuentas completo, sus facturas, sus gastos y su conciliación bancaria. La mecánica anterior funciona igual tanto si la introduce a mano en una cuadrícula en blanco como si lo hace a través de una herramienta que comprueba su trabajo; la única diferencia es si el error se detecta en el momento en que lo comete, o se descubre meses después en un informe del que otra persona depende.
Preguntas frecuentes
¿Por qué un debe aumenta unas cuentas y disminuye otras?
Depende de la naturaleza de la cuenta. El debe aumenta las cuentas de naturaleza deudora (activos, gastos) y disminuye las de naturaleza acreedora (pasivos, patrimonio neto, ingresos), y el haber hace lo contrario.
¿Qué comprueba realmente un balance de comprobación?
Suma el saldo de cada cuenta y confirma que el total del debe es igual al total del haber en todo el libro; un descuadre significa que al menos un asiento registrado no fue un debe y un haber realmente emparejados.
¿Puedo llevar correctamente la partida doble en una hoja de cálculo normal?
Puede seguir la mecánica a mano, pero nada en una hoja de cálculo básica le impide guardar un asiento descuadrado, que es precisamente el riesgo que elimina una herramienta validada como Counting Sheet.