Doppelte Buchführung in einer Tabelle, richtig gemacht
Die doppelte Buchführung erfasst jede Transaktion zweimal: einmal als Soll-Buchung auf einem Konto und einmal als Haben-Buchung auf einem anderen, sodass beide Seiten immer übereinstimmen. Diese eine Regel, dass Soll und Haben bei jeder Transaktion gleich sein müssen, macht aus einem Rechnungswesen etwas intern Überprüfbares statt nur eine Liste von Zahlen, die jemand eingetippt hat.
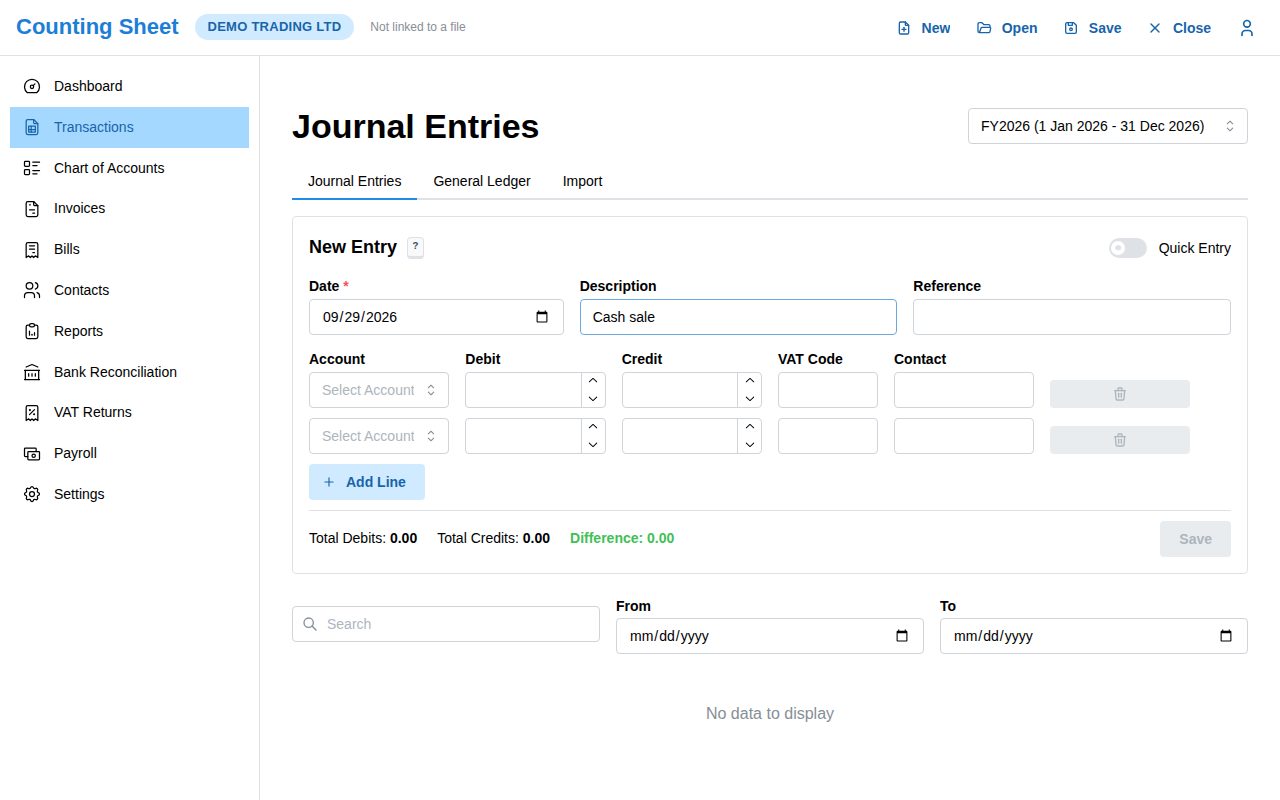
Die grundlegende Mechanik
Jedes Konto in einem Kontenplan ist entweder ein Konto mit Sollsaldo (Vermögenswerte, Aufwendungen) oder ein Konto mit Habensaldo (Verbindlichkeiten, Eigenkapital, Erträge). Eine Transaktion zu erfassen bedeutet, auszuwählen, welche Konten sie betrifft, und gleiche, entgegengesetzte Beträge zu buchen: ein Soll auf dem einen, ein Haben auf dem anderen Konto, in derselben Höhe. Über das gesamte Rechnungswesen hinweg entspricht die Summe aller Soll-Buchungen immer der Summe aller Haben-Buchungen, und diese Gleichheit ermöglicht es, eine Saldenbilanz zu erstellen und daraus eine Bilanz und eine Gewinn- und Verlustrechnung, mit der Gewissheit, dass nichts fehlt oder doppelt gezählt wurde.
Ein durchgerechnetes Beispiel: Erfassung eines Barverkaufs
Angenommen, Ihr Unternehmen tätigt einen Barverkauf über 500 $. Zwei Konten sind betroffen:
| Konto | Soll | Haben |
|---|---|---|
| Bank | 500 | |
| Umsatzerlöse | 500 |
Sie buchen Bank im Soll, weil ein Vermögenswert (das Bankguthaben) zugenommen hat. Sie buchen Umsatzerlöse im Haben, weil die Erträge gestiegen sind. Die beiden Zeilen sind gleich und entgegengesetzt, sodass der Buchungssatz ausgeglichen ist. Angenommen, ein Kunde gibt später einen Teil dieses Verkaufs zurück und erhält eine Rückerstattung von 100 $ von der Bank:
| Konto | Soll | Haben |
|---|---|---|
| Umsatzerlöse | 100 | |
| Bank | 100 |
Umsatzerlöse werden im Soll gebucht, um die Erträge zu verringern, Bank wird im Haben gebucht, weil Geld das Konto verlassen hat. Jede Transaktion, wie komplex auch immer, lässt sich in solche Zeilen zerlegen; eine Lieferantenrechnung bucht einen Aufwand im Soll und eine Verbindlichkeit (Kreditoren) im Haben, die spätere Zahlung bucht diese Verbindlichkeit im Soll und Bank im Haben, und so weiter. Der Kontenplan braucht nur genügend Kategorien, um abzubilden, was tatsächlich passiert ist.
Warum Soll und Haben gleich sein müssen
Diese Gleichheit ist keine Formalität, sie ist der gesamte Mechanismus zur Fehlererkennung. Wenn jeder Buchungssatz, den Sie je erfasst haben, ausgeglichen ist, muss die Summe aller Sollsalden der Summe aller Habensalden entsprechen - genau das prüft eine Saldenbilanz. Stimmt eine Saldenbilanz nicht, wurde etwas falsch gebucht, und Sie können es finden, denn das Ungleichgewicht selbst ist der Beweis für eine bestimmte Art von Fehler: einen einseitigen Buchungssatz, eine vertauschte Ziffer, die nur auf einer Seite übernommen wurde, oder eine fehlende Zeile.
Wo das in einer einfachen Tabelle schiefgeht
Nichts in einer gewöhnlichen Tabelle erzwingt irgendetwas davon. Sie können ein Soll in eine Zelle eintippen und es schlicht versäumen, das passende Haben zu erfassen, oder auf einer Seite den falschen Betrag eintragen, und die Tabelle wird nicht widersprechen; sie hat kein Konzept davon, dass ein Konto einen Soll- oder Habensaldo hat, und keine Regel, die das Speichern eines unausgeglichenen Buchungssatzes verhindert. Das Ungleichgewicht liegt still da, bis ein darauf aufbauender Bericht falsch aussieht, und dann kann es länger dauern, die eine fehlerhafte Zeile unter Hunderten zurückzuverfolgen, als die eigentliche Buchführung.
Die Lücke schließen
Genau diese Lücke schließt ein geprüftes Buchführungstool: Es bewahrt die Transparenz einer echten Tabellendatei, verweigert aber das Speichern eines Buchungssatzes, bei dem Soll und Haben nicht übereinstimmen - so wie Counting Sheet es bei jedem Buchungssatz über seinen gesamten Kontenplan, seine Rechnungen, Eingangsrechnungen und den Bankabgleich hinweg tut. Die oben beschriebene Mechanik funktioniert unabhängig davon, ob Sie sie von Hand in ein leeres Raster eintragen oder über ein Tool, das Ihre Arbeit prüft; der einzige Unterschied ist, ob ein Fehler in dem Moment entdeckt wird, in dem Sie ihn machen, oder erst Monate später in einem Bericht, auf den sich jemand anderes verlässt.
Häufig gestellte Fragen
Warum erhöht ein Soll manche Konten und verringert andere?
Das hängt vom normalen Saldo des Kontos ab. Soll-Buchungen erhöhen Konten mit Sollsaldo (Vermögenswerte, Aufwendungen) und verringern Konten mit Habensaldo (Verbindlichkeiten, Eigenkapital, Erträge); Haben-Buchungen wirken genau umgekehrt.
Was prüft eine Saldenbilanz eigentlich?
Sie summiert den Saldo jedes Kontos und bestätigt, dass die Summe aller Soll-Buchungen der Summe aller Haben-Buchungen im gesamten Hauptbuch entspricht; ein Ungleichgewicht bedeutet, dass mindestens ein gebuchter Beleg kein echtes, zusammenpassendes Soll-Haben-Paar war.
Kann ich eine ordnungsgemäße doppelte Buchführung in einer einfachen Tabelle führen?
Sie können die Mechanik von Hand nachvollziehen, aber nichts in einer einfachen Tabelle hindert Sie daran, einen unausgeglichenen Buchungssatz zu speichern - genau dieses Risiko beseitigt ein geprüftes Tool wie Counting Sheet.