La comptabilité en partie double dans une feuille de calcul, faite correctement
La comptabilité en partie double enregistre chaque transaction deux fois : une fois comme débit sur un compte et une fois comme crédit sur un autre, afin que les deux côtés correspondent toujours. Cette règle unique, que les débits doivent être égaux aux crédits sur chaque transaction, est ce qui rend une comptabilité vérifiable en elle-même, plutôt qu'une simple liste de chiffres saisis par quelqu'un.
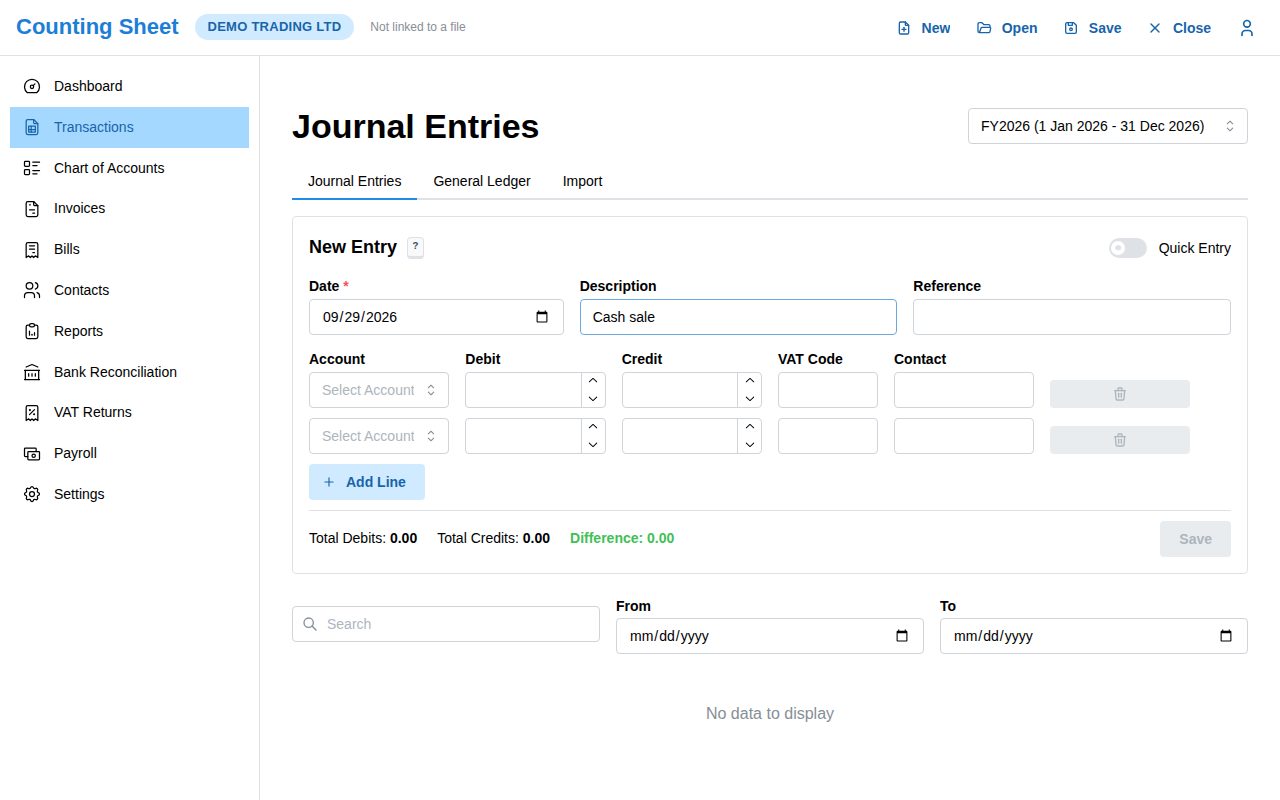
La mécanique de base
Chaque compte d'un plan comptable est soit un compte à solde débiteur (actifs, charges), soit un compte à solde créditeur (passifs, capitaux propres, produits). Enregistrer une transaction consiste à choisir les comptes concernés et à saisir des montants égaux et opposés : un débit sur l'un, un crédit sur l'autre, pour le même montant. Sur l'ensemble de la comptabilité, le total des débits est toujours égal au total des crédits, et cette égalité est ce qui permet de produire une balance de vérification, puis à partir de celle-ci un bilan et un compte de résultat, avec la certitude que rien n'a été omis ni compté deux fois.
Un exemple concret : enregistrer une vente au comptant
Supposons que votre entreprise réalise une vente au comptant de 500 $. Deux comptes sont concernés :
| Compte | Débit | Crédit |
|---|---|---|
| Banque | 500 | |
| Ventes | 500 |
Vous débitez Banque car un actif (les liquidités en banque) a augmenté. Vous créditez Ventes car les produits ont augmenté. Les deux lignes sont égales et opposées, donc l'écriture est équilibrée. Supposons maintenant qu'un client retourne plus tard une partie de cette vente pour un remboursement de 100 $ payé depuis la banque :
| Compte | Débit | Crédit |
|---|---|---|
| Ventes | 100 | |
| Banque | 100 |
Ventes est débité pour réduire les produits, Banque est crédité car des liquidités ont quitté le compte. Chaque transaction, même complexe, se décompose en lignes comme celles-ci ; une facture fournisseur débite une charge et crédite un passif (fournisseurs à payer), son paiement ultérieur débite ce passif et crédite Banque, et ainsi de suite. Le plan comptable n'a besoin que d'assez de catégories pour décrire ce qui s'est réellement passé.
Pourquoi les débits doivent être égaux aux crédits
L'égalité n'est pas une formalité, c'est tout le mécanisme de détection des erreurs. Si chaque écriture que vous avez jamais enregistrée est équilibrée, alors la somme de tous les soldes des comptes à solde débiteur doit être égale à la somme de tous les soldes des comptes à solde créditeur, ce qui est exactement ce que vérifie une balance de vérification. Si une balance de vérification ne s'équilibre pas, quelque chose a été mal enregistré, et vous pouvez le retrouver, car le déséquilibre lui-même est la preuve d'un type d'erreur précis : une écriture à un seul côté, un chiffre interverti copié sur un seul côté, ou une ligne oubliée.
Où cela se dérègle dans une simple feuille de calcul
Rien dans une feuille de calcul ordinaire n'impose quoi que ce soit de tout cela. Vous pouvez saisir un débit dans une cellule et tout simplement ne jamais arriver à saisir le crédit correspondant, ou saisir le mauvais montant d'un côté, et la feuille ne s'y opposera pas ; elle n'a aucune notion de compte à solde débiteur ou créditeur, ni aucune règle qui empêche d'enregistrer une écriture déséquilibrée. Le déséquilibre reste là en silence jusqu'à ce qu'un rapport construit dessus commence à paraître faux, moment auquel le retracer jusqu'à la seule ligne fautive parmi des centaines peut prendre plus de temps que la comptabilité elle-même.
Combler cet écart
C'est précisément l'écart que comble un outil de comptabilité validé : conserver la transparence d'un véritable fichier de feuille de calcul, mais refuser d'enregistrer une écriture où les débits et les crédits ne correspondent pas, comme le fait Counting Sheet pour chaque écriture de journal, sur l'ensemble de son plan comptable, ses factures clients, ses factures fournisseurs et son rapprochement bancaire. La mécanique ci-dessus fonctionne de façon identique, que vous la saisissiez à la main dans une grille vierge ou via un outil qui vérifie votre travail ; la seule différence est de savoir si une erreur est détectée au moment où vous la commettez, ou découverte des mois plus tard dans un rapport sur lequel quelqu'un d'autre compte.
Questions fréquentes
Pourquoi un débit augmente-t-il certains comptes et en diminue-t-il d'autres ?
Cela dépend de la nature du compte. Le débit augmente les comptes à solde débiteur (actifs, charges) et diminue les comptes à solde créditeur (passifs, capitaux propres, produits), et le crédit fait l'inverse.
Que vérifie réellement une balance de vérification ?
Elle additionne le solde de chaque compte et confirme que le total des débits est égal au total des crédits dans tout le grand livre ; un déséquilibre signifie qu'au moins une écriture enregistrée n'était pas un débit et un crédit réellement appariés.
Puis-je tenir une comptabilité en partie double correcte dans une simple feuille de calcul ?
Vous pouvez suivre la mécanique à la main, mais rien dans une feuille de calcul basique ne vous empêche d'enregistrer une écriture déséquilibrée, ce qui est précisément le risque qu'élimine un outil validé comme Counting Sheet.